La réforme de la facturation électronique entre dans sa phase concrète. À partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France seront concernées, à des degrés divers, par cette nouvelle obligation. Le cabinet CMF fait le point sur ce qui va changer, qui est concerné et comment vous y préparer.
Une réforme portée par l’État, deux objectifs principaux
Cette réforme, inscrite dans la loi de finances, poursuit deux ambitions affichées par l’administration fiscale :
- Lutter contre la fraude à la TVA, en donnant à la DGFiP une visibilité quasi immédiate sur les transactions entre entreprises ;
- Simplifier les démarches déclaratives, en automatisant à terme une partie du pré-remplissage des déclarations de TVA.
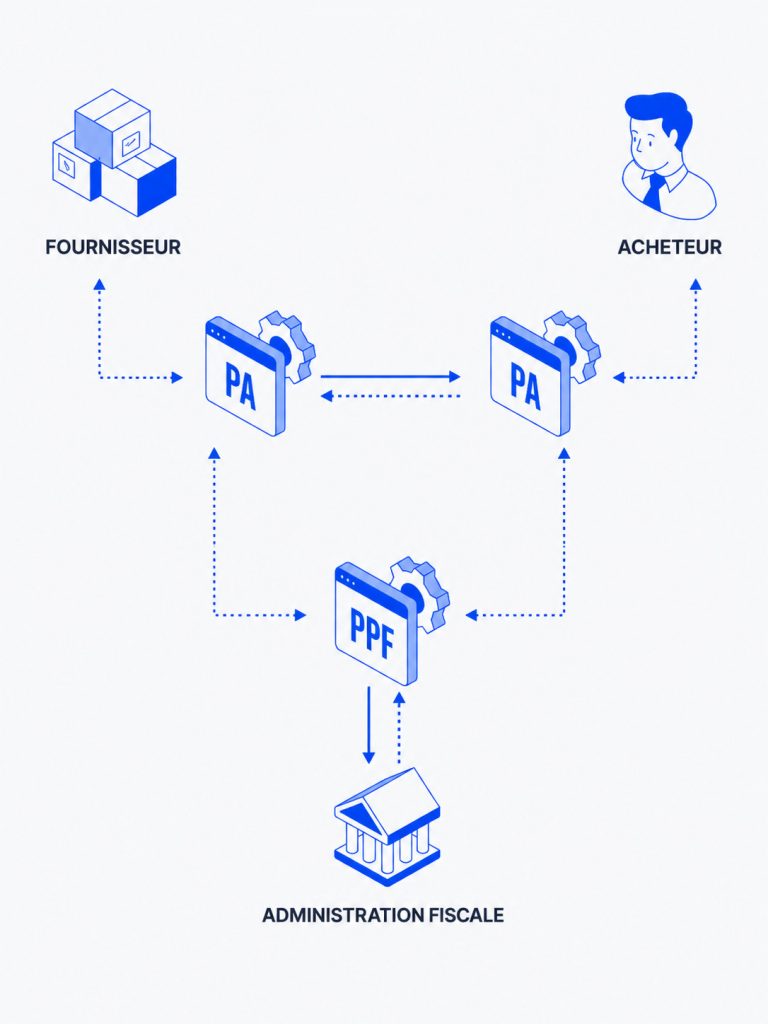
Concrètement, la facture ne sera plus envoyée librement par e-mail au format PDF. Elle devra transiter par une plateforme de dématérialisation partenaire (PDP), immatriculée par l’administration fiscale, qui se chargera à la fois de la transmission de la facture entre les deux entreprises et de la remontée des données fiscales à la DGFiP.
Qui est concerné, et à partir de quand ?
C’est le point sur lequel la confusion est la plus fréquente : la date du 1er septembre 2026 recouvre en réalité deux obligations distinctes.
1. L’obligation de recevoir des factures électroniques : tout le monde, dès septembre 2026
Dès le 1er septembre 2026, toutes les entreprises assujetties à la TVA, sans exception de taille ni de statut, devront être en capacité de recevoir des factures électroniques. Cela concerne :
- les grandes entreprises et ETI ;
- les PME et TPE ;
- les indépendants et professions libérales ;
- les micro-entrepreneurs, y compris ceux placés sous le régime de la franchise en base de TVA.
Ne pas facturer de TVA ne dispense donc pas de se préparer à recevoir ses factures fournisseurs sous ce nouveau format.
2. L’obligation d’émettre des factures électroniques : un calendrier échelonné
L’obligation d’émettre des factures au format électronique, elle, suit un calendrier progressif selon la taille de l’entreprise :
- 1er septembre 2026 : grandes entreprises et entreprises de taille intermédiaire (ETI) ;
- 1er septembre 2027 : PME, TPE, indépendants et micro-entreprises.
Rien n’empêche toutefois les plus petites structures d’anticiper et de basculer dès 2026 si elles le souhaitent, ce que nous recommandons dans la mesure du possible pour lisser la transition.
Bon à savoir : les transactions avec des particuliers (B2C) ou avec des clients étrangers ne sont pas concernées par la facture électronique proprement dite, mais font l’objet d’une obligation parallèle, l’e-reporting, qui consiste à transmettre certaines données de transaction directement à l’administration.
Ce qui change concrètement sur vos factures
Le contenu des factures reste globalement le même, mais quatre nouvelles mentions obligatoires devront y figurer à partir du 1er septembre 2026, ainsi qu’un format technique normé (Factur-X, UBL ou CII) exigé par l’administration, qui remplace le simple PDF.
Comment choisir sa plateforme
Chaque entreprise devra désigner une plateforme pour émettre et recevoir ses factures électroniques :
- soit directement via une plateforme de dématérialisation partenaire (PDP), immatriculée par l’État ;
- soit via un opérateur de dématérialisation (OD), connecté à une PDP.
La liste des plateformes immatriculées est publiée et régulièrement mise à jour sur impots.gouv.fr. De nombreux éditeurs de logiciels de facturation et de comptabilité (Qonto, Tiime, Pennylane, Cegid, Evoliz, Esker, etc.) proposent déjà des offres pour s’y préparer.
Pourquoi anticiper dès maintenant
Même si votre structure n’est concernée par l’obligation d’émission qu’en 2027, l’obligation de réception s’applique à tous dès septembre 2026. Attendre le dernier moment expose à un risque bien réel : sans plateforme choisie et sans logiciel compatible, une entreprise peut se retrouver dans l’incapacité de recevoir ou d’émettre ses factures, ce qui peut bloquer ses échanges commerciaux et sa trésorerie.
La loi de finances 2026 a par ailleurs durci le dispositif, avec des sanctions renforcées en cas de non-conformité.
Nous vous conseillons de commencer dès à présent à :
- Vérifier la compatibilité de votre logiciel de facturation ou de gestion avec les nouveaux formats exigés ;
- Choisir une plateforme adaptée à la taille et aux flux de votre entreprise ;
- Informer vos clients et fournisseurs des modalités d’échange retenues ;
- Former vos équipes aux nouveaux processus de facturation.
Le cabinet CMF vous accompagne
La transition vers la facturation électronique est avant tout un projet organisationnel, pas seulement technique. Notre cabinet se tient à votre disposition pour faire le point sur votre situation, vous aider à choisir la solution la plus adaptée à votre activité et sécuriser votre passage à la facture électronique dans les meilleures conditions.
N’hésitez pas à nous contacter pour évoquer votre calendrier de mise en conformité.